
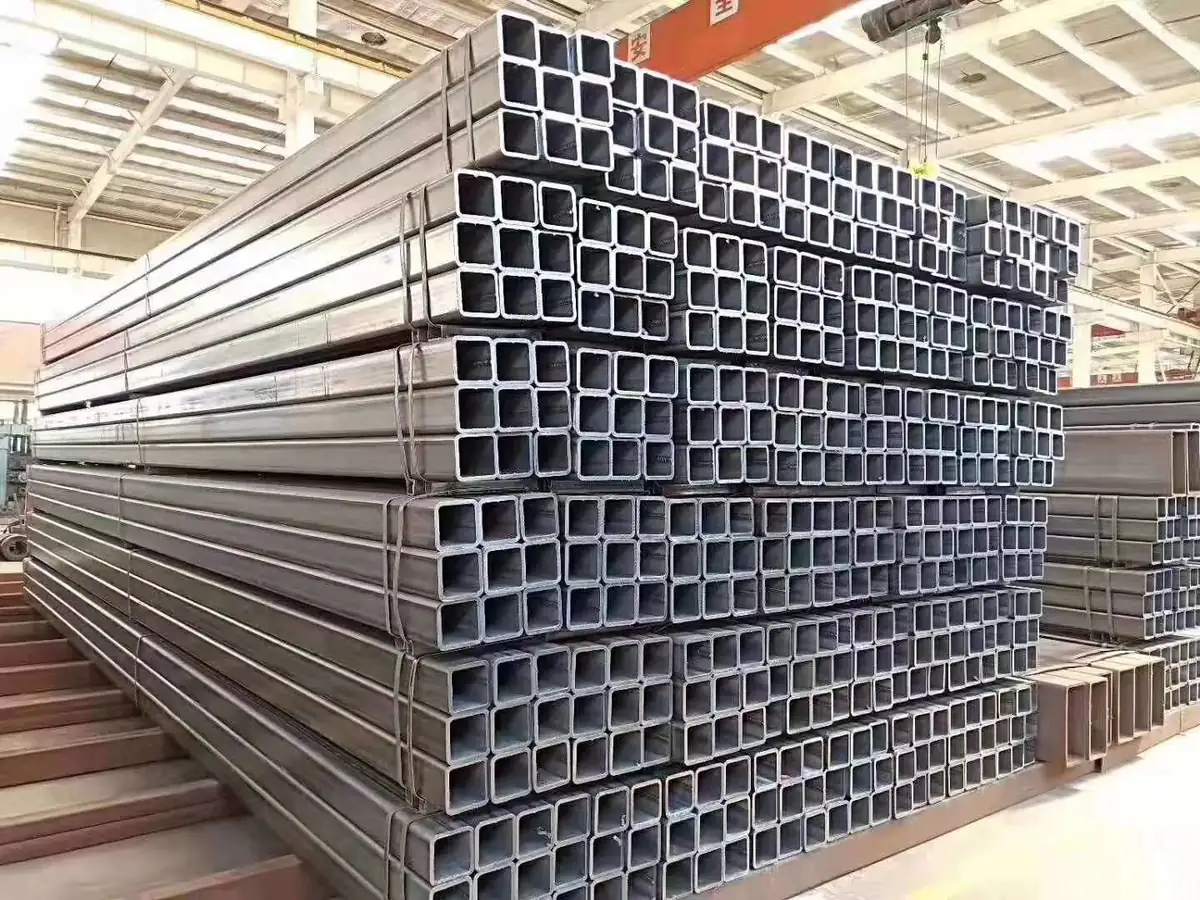
方矩管租赁还是自购,这是施工方和钢结构加工厂几乎每个季度都要重新算一遍的账。表面看是"花钱买资产"还是"花钱买服务"的选择,实际上只要把租金口径、持有成本、周转次数这三件事摆平,答案几乎是确定的。
天津宏帆钢铁把这笔账拆开算了一遍,并且用 GB 50017-2017 的稳定系数公式把旧管复用的承载力衰减也算了出来。结论先给:单次项目和短期项目选租赁,几乎没有悬念;只有年周转次数稳定超过 4 次的自有队伍,自购才真正划算。而无论租买,旧管复用都必须卡在验收红线上。
一、算账之前,先把三个变量定下来
很多"租还是买"的争论最后变成抬杠,是因为双方在用不同的隐含前提。方矩管的账只由三个变量决定:
变量一:租价口径。周转材料市场的报价主流是按"元/米·天"计,而不是按吨计。2026 年方管租赁的公开行情区间大致在 0.02 至 0.05 元/米·天。这个数字比很多人想象的低得多,正是低租金让租赁在短期项目里几乎没有对手。
变量二:自购的持有成本。采购价只是开始。一批方矩管买回来,仓储租金约占总价 8%/年,资金占用按年化 6% 计,再加上看管、清点、除锈翻新的摊销,以及每年 5% 左右的闲置损耗与丢失,合计隐性成本能占到采购价的 20% 左右。
变量三:周转次数。这是决定性变量。同样是 100×100×4 的方矩管,一年只用一次,持有成本砸在头上;一年周转四次,单位成本就摊薄到接近租金水平。
把这三个变量分开,争论就结束了。方矩管的租买之争,本质就是这三个变量谁在项目里占主导。
二、临界天数:三档租价下的临界点
临界天数的算法很朴素:自购的全成本 ÷ 日租金 = 临界天数。低于这个天数,租划算;高于这个天数,买划算。
自购全成本按"采购价 + 仓储 8% + 资金占用 6% + 看管除锈摊薄约 0.9 元/米"计算。结果如下:
| <p>规格</p> | <p>自购全成本</p> | <p>日租 0.02 元</p> | <p>临界天数</p> | <p>日租 0.03 元</p> | <p>临界天数</p> | <p>日租 0.05 元</p> | <p>临界天数</p> |
|---|---|---|---|---|---|---|---|
| <p>50×50×2.5</p> | <p>20.88 元/m</p> | <p>0.02</p> | <p>1044 天</p> | <p>0.03</p> | <p>696 天</p> | <p>0.05</p> | <p>418 天</p> |
| <p>80×80×3.0</p> | <p>39.76 元/m</p> | <p>0.02</p> | <p>1988 天</p> | <p>0.03</p> | <p>1325 天</p> | <p>0.05</p> | <p>795 天</p> |
| <p>100×100×4</p> | <p>65.50 元/m</p> | <p>0.02</p> | <p>3275 天</p> | <p>0.03</p> | <p>2183 天</p> | <p>0.05</p> | <p>1310 天</p> |
看清楚这张表的含义:日租 0.03 元/米·天时,100×100×4 的临界天数是 2183 天,将近六年。也就是说,只要你的项目周期不超过六年,租都比买划算。这个结论对绝大多数施工项目都是成立的。
如果遇到报价偏高的租赁商(日租报到 0.05 元/米·天),临界天数会压缩到 400 至 1300 天,但仍然远长于常规项目工期。方矩管租金便宜到这个水平,正是短期项目全面倒向租赁的根本原因。
三、100×100×4 的全场景总账
拿最常用的 100×100×4 举例。该规格理论重量 W = 4×t×(a−t)×0.00785 = 4×4×(100−4)×0.00785 = 12.06 kg/m。按 Q235B 方矩管 4700 元/吨的行情基准,采购单价约 56.67 元/米,计入持有成本后自购全成本 65.50 元/米。
假设日租 0.03 元/米·天,押金按管材价值 30% 收取并计 6% 年息:
| <p>工期</p> | <p>自购一次性成本</p> | <p>租金合计</p> | <p>含押金字息后</p> | <p>租赁节省</p> |
|---|---|---|---|---|
| <p>30 天</p> | <p>65.50 元/m</p> | <p>0.90 元/m</p> | <p>0.98 元/m</p> | <p>98.5%</p> |
| <p>90 天</p> | <p>65.50 元/m</p> | <p>2.70 元/m</p> | <p>2.95 元/m</p> | <p>95.5%</p> |
| <p>180 天</p> | <p>65.50 元/m</p> | <p>5.40 元/m</p> | <p>5.90 元/m</p> | <p>91.0%</p> |
| <p>365 天</p> | <p>65.50 元/m</p> | <p>10.95 元/m</p> | <p>11.97 元/m</p> | <p>81.7%</p> |
| <p>730 天</p> | <p>65.50 元/m</p> | <p>21.90 元/m</p> | <p>23.94 元/m</p> | <p>63.5%</p> |
即使租满两年,自购仍然贵 63.5%。这组数据的意义在于:方矩管租赁省下的不是"一点钱",而是把六位数的现金支出压到了三位数。
四、真正的分水岭:年周转 4 次
上面两张表都在说"租更便宜",但它们都建立在"一批方矩管只用一个项目"的假设上。如果这批方矩管反复周转,账会反转。
以 1000 米 100×100×4 为例,一次性购入 56,671 元,年仓储加资金占用加管理成本约 8,834 元,折合 8.83 元/米·年。如果一年内用于 4 个项目、每个占用 3 个月,摊到每次的单位成本是2.21 元/米·次;而同期租赁 90 天的成本是2.70 元/米·次。
自购反超了。这就是临界点:
一年周转 4 次(约每月一次),自购成本摊薄到与租赁持平;周转 5 次以上,自购明确更省。
所以真正的判断标准不是"工期长短",而是"这批管会不会一直转下去"。给承包单位、给模板班组、给有固定班组的加工厂,答案是买;给一年接两三个项目的施工队,答案是租。
五、旧管复用的两条红线
租赁的隐性成本不在钱上,在质量上。旧管复用有两道必须卡死的红线。
红线一:锈蚀深度不得大于壁厚负偏差的一半。JGJ 130-2011 表 8.1.8 对旧钢管的要求是锈蚀深度不得超过壁厚负偏差值的一半。GB 50205-2020 第 4.2.5 条同样规定,钢材表面锈蚀、麻点或划痕深度不得大于该钢材厚度允许负偏差值的 1/2,且不应大于 0.5mm。
对 100×100×4 而言,壁厚负偏差按 GB/T 6728-2025 表 B.1 取 −10%,即 0.4mm,那么允许的锈蚀深度上限是 0.2mm。也就是说,壁厚磨到 3.8mm 就已经触及验收红线,3.6mm(减薄 10%)属于不合规,租赁方再返租时应当拒收。
红线二:承载力确实会掉,且比想象的明显。用 GB 50017-2017 的 b 类截面稳定系数公式实算 4 米立柱(Q235、f = 215 N/mm²):
| <p>壁厚状态</p> | <p>t (mm)</p> | <p>A (cm²)</p> | <p>i (cm)</p> | <p>λ</p> | <p>φ</p> | <p>N (kN)</p> | <p>相对新管</p> |
|---|---|---|---|---|---|---|---|
| <p>全新 4.0mm</p> | <p>4.00</p> | <p>15.36</p> | <p>3.923</p> | <p>102.0</p> | <p>0.571</p> | <p>18.9</p> | <p>100%</p> |
| <p>3.8mm(减薄 5%)</p> | <p>3.80</p> | <p>14.62</p> | <p>3.930</p> | <p>101.8</p> | <p>0.572</p> | <p>18.0</p> | <p>95.4%</p> |
| <p>3.6mm(减薄 10%)</p> | <p>3.60</p> | <p>13.88</p> | <p>3.938</p> | <p>101.6</p> | <p>0.574</p> | <p>17.1</p> | <p>90.8%</p> |
| <p>3.2mm(减薄 20%)</p> | <p>3.20</p> | <p>12.39</p> | <p>3.954</p> | <p>101.2</p> | <p>0.576</p> | <p>15.3</p> | <p>81.4%</p> |
| <p>2.8mm(减薄 30%)</p> | <p>2.80</p> | <p>10.89</p> | <p>3.970</p> | <p>100.8</p> | <p>0.579</p> | <p>13.5</p> | <p>71.8%</p> |
一个容易被忽略的现象:壁厚减薄 30% 后,回转半径 i 反而从 3.923cm 微增到 3.970cm,长细比 λ 略微下降,稳定系数 φ 反而从 0.571 升到 0.579。回转半径和稳定系数这两项在抵消壁厚损失,所以承载力的下滑几乎完全由截面面积下降决定,衰减幅度接近线性。减薄 10% 掉 9.6%,减薄 30% 掉 29.1%。
这意味着:设计按 4.0mm 计算的方矩管立柱,拿到减薄 10% 的旧管,实际承载力少掉近一成,而且这在外观上几乎看不出来。
六、天津宏帆钢铁的供货建议
采购方矩管时,分清两种需求:
临时支撑、短期周转、工地周转材料:租。理由很直接:单项目临界天数以千天计,租几乎在所有常规工期里都赢,而且质量责任、维修责任随租赁方走。
长期自有周转、进入主体结构、需要随质保书追溯的方矩管:买。买的时候盯三件事:一是按 GB/T 6728-2025 核对壁厚负偏差,别接受贴着负公差下限交货;二是要求随批提供质量证明原件,炉批号可追溯;三是如果计划反复复用,把锈蚀深度检查排进日常验收,参照 GB 50205-2020 的 1/2 负偏差口径执行。
如果你的项目正处在工期尾声、临时支撑马上要拆,方矩管选租;如果你是要建一套自己的周转班组库存,方矩管选买。这笔账的核心不在价格谈判,在周转次数。
常见问题
方矩管租赁一般怎么计费?
主流口径是元/米·天,按实际使用米数乘使用天数结算。2026 年方管租赁公开行情区间大致 0.02 至 0.05 元/米·天。租期越长单价越低,超过 3 个月的长期订单通常有 10% 至 20% 优惠;批量越大单价越低。部分商家另收装卸费和配送费,签合同前要问清报价是否含运。
押金要交多少,会不会影响现金流?
按行业惯例,小体量零散客户押金约为管材价值的 30%,有正规工程资质的项目可凭资料申请免押或额度授信。以 100×100×4 为例,押金约 17 元/米,按年化 6% 计,押 90 天的利息约 0.25 元/米,相对租金 2.70 元/米占比很小。真正压现金流的是自购那一刻的六位数支出,而不是押金。
旧管到底能不能用,看什么判断?
三步。第一步测壁厚,用游标卡尺随机抽 10% 且不少于 3 根,每根测 3 处,参照 GB 50205-2020 第 4.3.3 条。第二步看锈蚀,锈蚀深度不得大于壁厚负偏差的一半(JGJ 130-2011 表 8.1.8),且不应大于 0.5mm。第三步看外观,裂纹、严重锈蚀、凹陷变形一律不得使用。三步任一不过,该淘汰的淘汰,别指望返修后再上。
租赁的方矩管能做主体结构吗?
不能,也不该。租赁管的定位是周转材料,用于临时支撑、模板支架、临建围挡这类可快速拆换的场景。原因有三:旧管壁厚衰减难以避免,承载力低于设计值;租赁合同通常限定用途,进不了主体结构的质保追溯链;反复拆装后焊缝与连接部位疲劳累积。主体结构必须用符合 GB/T 6728-2025 的新管,并随批提供质量证明文件。
自购一次算便宜还是贵,看哪个指标?
看年周转次数。年均周转 4 次以内,自购单位成本高于租赁;4 次以上自购反超。具体算法是:年持有成本(仓储 8% + 资金占用 6% + 管理摊销)除以年周转总米数,得到每米每次的持有成本,再和同时段租金对比。以 100×100×4 为例,年持有成本约 8.83 元/米·年,周转 4 次摊到 2.21 元/米·次,正好低于 90 天租金 2.70 元/米。
旧管减薄 10% 对承载力影响有多大?
按 GB 50017-2017 的 b 类截面稳定系数实算,100×100×4 作 4 米立柱(Q235、f = 215 N/mm²),全新管承载力 18.9kN,壁厚减薄 10% 后降至 17.1kN,衰减 9.6%。减薄 20% 降至 15.3kN,衰减 19.3%;减薄 30% 降至 13.5kN,衰减 29.1%。衰减幅度接近线性,且因为锈蚀是均匀的,外观上很难察觉,所以必须靠卡尺实测。
租还是买,怎么快速决策?
问自己三个问题。第一,这个项目是一次性的还是我要反复用?一次性选租。第二,这批管会不会连续周转超过一年?会就买。第三,主体结构需要质量证明追溯吗?需要就买。三个问题里有两个答"买",就自购;否则租赁。
总结
方矩管租还是买,本质是一道临界天数题加一道周转次数题。按 2026 年行情测算,100×100×4 在日租 0.03 元/米·天的口径下临界天数是 2183 天,单项目无论工期长短,选租都不会错;真正的分水岭是年周转 4 次,超过这个数自购才开始省钱。
比钱更值得盯的是旧管复用的承载力衰减。实测数据表明,100×100×4 方矩管立柱壁厚减薄 10%,承载力从 18.9kN 掉到 17.1kN,且因为回转半径和稳定系数的部分抵消,衰减几乎与壁厚损失线性对应,隐蔽性很强。所以无论租还是买,验收环节卡住 GB 50205-2020 的 1/2 负偏差口径,才是安全底线。
天津宏帆钢铁做方矩管现货供应,非标定制、激光切割、冲孔配套,随批提供质量证明文件。需要按 GB/T 6728-2025 核对壁厚负偏差、或者想算自己项目的临界天数,把规格和工期发过来,帮你把账算完。
参考来源:
本文数据中,规格理论重量按 GB/T 6728-2025 公式 W=4t(a−t)×0.00785 计算;稳定系数按 GB 50017-2017 附录 D.0.5-3 精确式(b 类 α₁=0.65、α₂=0.965、α₃=0.300)独立计算;临界天数与持有成本为按行情区间自算的参考模型,实际以合同报价为准。